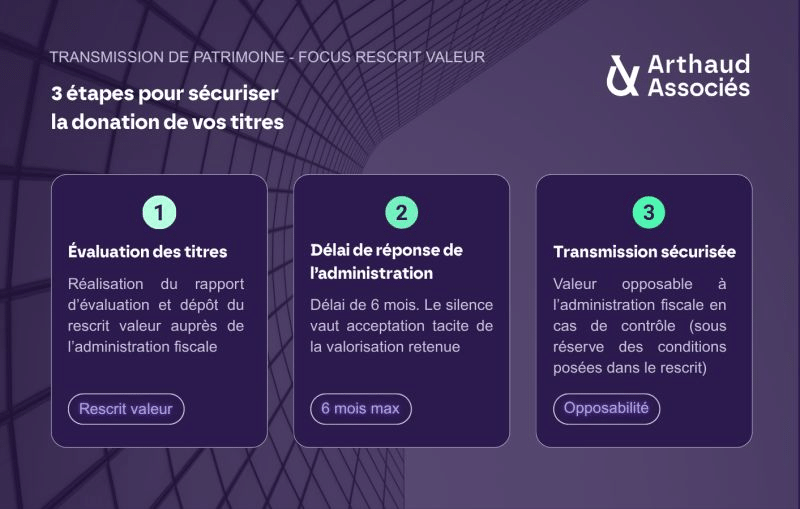
Point de vue d’expert – Transmettre son entreprise : sécuriser la valeur grâce au rescrit-valeur
Vous transmettez votre entreprise. Vous avez fait évaluer vos titres par un expert indépendant. Tout semble carré.
Et pourtant, l’administration fiscale peut revenir dessus — parfois avec une valorisation deux fois supérieure, sur des bases méthodologiques que peu de praticiens reconnaîtraient. C’est le nouveau terrain de jeu du contrôle fiscal : la valeur retenue lors d’une transmission.
Bonne nouvelle : le cadre vient de changer en votre faveur.
La loi de simplification de la vie économique du 26 mai 2026 muscle le rescrit-valeur, ce mécanisme qui permet de faire valider sa valorisation par l’administration avant l’opération.
– Pour les PME, plus de silence-piège : passé 6 mois sans réponse, l’administration est réputée avoir accepté la valeur présentée.
– Et cette acceptation devient opposable.
Concrètement, à qui ça s’adresse ?
🔹Aux transmissions sous Pacte Dutreil
🔹Aux donations de titres
En somme, à toutes les opérations où l’enjeu de valorisation est trop important pour être laissé au hasard d’un contrôle a posteriori.
Sécuriser une valorisation ne se joue pas uniquement en droit fiscal ou en évaluation. Ça se joue sur les deux terrains en même temps. Et c’est comme ça que nous fonctionnons : nos équipes évaluation et fiscalité travaillent sur les mêmes dossiers, en parallèle, pour croiser les analyses et anticiper les points que l’administration regardera de près.
Résultat : des dossiers solides sur la méthode, et alignés sur ce qui sera réellement examiné.
⚠️Un point à ne pas manquer : ce nouveau délai de 6 mois doit désormais faire partie intégrante du calendrier de votre opération. Anticiper, ici, n’est plus une option.